O nouă varietate de grafen, care ar putera preveni inconfortabila supraîncălzire a laptopurilor şi a altor dispozitive electronice, a fost descoperită în urma cercetărilor realizate de-a lungul a mai multe luni de către oamenii de ştiinţă de la Universitatea Texas din Austin. Descoperirea înlătură principalul impediment în construirea unor dispozitive electronice cât mai reduse ca dimensiuni şi mai puternice.
„Dereglementarea preţurilor la energie la consumatorii finali va însemna o creştere a preţurilor. Dar există şi veşti bune: creşterea preţurilor la gaze nu îi va afecta pe toţi. Vor fi protejaţi consumatorii vulnerabili. Acum, toţi consumatorii sunt consideraţi vulnerabili, inclusiv eu sunt“, a spus Eric Stab, preşedintele executiv al GDF SUEZ Energy România, prezent la conferinţa ZF Power Summit, organizată de Ziarul Financiar la sfârşitul lunii februarie la Bucureşti. Preşedintele executive al GDF SUEZ Energy România a mai spus că „…liberalizarea este un subiect important pe piaţa de energie, ceea ce implică alinierea preţurilor la gaze cu cele din plan internaţional şi dereglementarea preţurilor la energie pentru consumatorii finali. Dacă dereglementăm preţurile, atunci vom asista la concurenţă, vor intra jucători interesaţi de piaţă şi care vor concura. Sunt necesare investiţii mari pentru a genera creştere, dar, dacă nu sunt date semnale bune, atunci aceste investiţii nu vor apărea“ ene
Worley Parsons, lider mondial în serviciile de inginerie şi management de proiecte, este, de pe 14 decembrie, responsabil de serviciile de inginerie în cadrul proiectului Nabucco, conform Nabucco Gas Pipeline International. Worley Parsons va colabora cu Nabucco la analiza şi verificarea proiectului, analiza şi modelarea cheltuielilor de capital şi de exploatare, gestionare a activităţilor de inginerie şi proiectare a staţiilor de compresoare.
Evoluţia economiei europene a infirmat, pe parcursul anului 2011, temerile privind o reducere a cererii de resurse energetice. Ultimele rapoarte, întocmite pentru consumurile din 2010, indică o scădere a consumului de resurse petroliere de 0,27 % în 2010 în raport cu 2009, o creştere a consumului de electricitate cu 0,7% în 2010 şi o creştere uşoară a consumului de gaze naturale, cu 0,064 în 2010. Consumul total de energie în Europa a fost în 2010 de 1.707,26 milioane tone echivalent petrol faţă de 1.702,4 milioane tone echivalent petrol în 2009. Pentru anul 2011, valorile consumului sunt în curs de colectare, dar după prima jumătate a anului estimările indicau o scădere totală a consumului pentru ţările UE 27 de 0,12%, iar prognozele pentru tot anul 2011 indicau o creştere a consumului de 0,1%.
ACŢIUNI CONCENTRATE
Datele de mai sus arată că economiile din zona euro nu reprezintă un motiv de tensiune şi presiune pe piaţa resurselor energetice şi că evoluţia relativ staţionară a consumurilor conduce mai degrabă la o stabilizare a preţurilor. În realitate, situaţia este total diferită. După anul 2008 şi jumătate din 2009, în care preţurile resurselor energetice au scăzut ca efect al crizei financiare de pe piaţa americană, trend-ul s-a schimbat odată cu modificarea strategiilor de abordare a politicii externe pentru Asia şi Golful Persic a preşedintelui american Barack Obama. Casa Albă a reuşit, prin acţiuni diplomatice concentrate, să stopeze declinul companiilor energetic americane care operau în ţările din Asia şi Orientul Mijlociu.
SPECULAŢII COMPROMIŢĂTOARE
În condiţiile geopolitice enunţate mai sus, susţinătorii dolarului american au căutat refugiu pe pieţele financiare asiatice. Lovitura primită de zona euro prin criza deficitelor bugetelor publice a permis acestora să urce valoarea dolarului până la un raport de 1,26 euro. Dar nu a fost suficient. Primele măsuri au vizat retragerea unor sume importante de pe pieţele financiare asiatice şi orientarea lor către piaţa resurselor energetice, cu contracte la termen din zona Golfului. Practic, specularea slăbiciunii euro a condus la un surplus de capital în moneda americană, surplus care a generat o falsă cerere suplimentară de resurse energetice şi a ridicat cotaţiile pentru petrol şi gaze natural pe parcursul anului 2010.
SURPRIZELE VIN DIN CHINA
Efectele nu au întârziat să apară. Surprizele au venit din partea Chinei, care a fost „orientată“ către o liberalizare treptată a cursului de schimb yen–dolar. Lucru care s- a întâmplat la începutul lunii iunie, mai devreme decât se aşteptau americanii. Nouriel Roubini a fost cel care a anticipat viitoareleâ mutări pe care le va face China, explicând în acest fel de ce a acceptat Beijingul atât de uşor liberalizarea cursului de schimb. „China deţine o poziţie mult mai bună decât Statele Unite pentru a furniza moneda de rezervă a secolului XXI, având un excedent commercial important, un guvern concentrat pe problem economice şi o naţiune care se confruntă cu mai puţine probleme decât America. Mai repede decât am crede, statutul dolarului va fi contestat de alte valute, cel mai probabil de yuan. Acest fapt va avea un impact puternic asupra Americii din punctual de vedere al costurilor, afectând capacitatea de finanţare ieftină a bugetului şi a deficitului“, spune Roubini într-un interviu publicat de New York Times. Consecinţele acestui demers se regăsesc într-un raport publicat de Compania Roland Berger, publicat în ianuarie 2012, în care se arată că perioada de producţie low cost se apropie de final în China. Liberalizarea cursului a condus la o creştere a costurilor de producţie, dublată de o scădere a forţei de muncă accesibile. „Anumite industrii şi-au atins deja maximul şi, în astfel de cazuri, China a început să piardă cota de piaţă la nivel mondial. Populaţia îmbătrâneşte: până în anul 2030 forţa de muncă se va diminua cu 100 milioane, determinând un uşor deficit de muncitori şi, implicit, costuri de producţie în creştere“, se arată în cel mai recent studiu al Roland Berger. „Avantajul de cost începe să se erodeze din pricina majorării salariilor şi a inflaţiei, precum şi a creşterii costurilor de export şi transport. Companiile străine vor fi determinate, în consecinţă, să îşi regândească strategia de producţie din China“, se mai spune în raport.
VIITOR INCERT
Cu alte cuvinte, pentru anul 2012 nu se aşteaptă o creştere a cererii de resurse energetice nici din partea Chinei, nici din partea ţărilor Uniunii Europene. Stabilitatea consumului din zona euro, independent de slăbiciunile monedei, precum şi situaţia economică din China ar fi suficiente argument pentru o stabilizare a preţurilor în sectorul resurselor energetice. Anul 2012 fiind, prin excelenţă, un an electoral, atât în Rusia cât şi în Statele Unite, este de aşteptat ca nici politica externă în relaţia cu ţările asiatice să nu se modifice radical în ultima parte a mandatelor celor doi preşedinţi, Medvedev şi Obama, ceea ce înseamnă că presiuni reale asupra preţurilor nu pot veni nici din aceste zone.
Cea mai mare problemă a economiei româneşti o reprezintă lipsa de competitivitate, cauzată şi de o intensitate energetic enormă. Conform Eurostat, intensitatea energetică era, în 2009, în România, de 576,90 kilograme echivalent petrol (kgep) la 1.000 de euro din Produsul Intern Brut, faţă de 165,2 kgep/1.000 euro media UE 27. În zona euro, intensitatea energetică era de 158,96 kgep/1.000 euro, în Germania – 150,55 kgep/1.000 euro, în Italia – 140,12 kgep/1.000 euro. Transporturile sunt dezastruoase în România, pentru că afectează aceeaşi competitivitate. Camioanele au o viteză medie de deplasare de 27–28 km/h, astfel că pot parcurge lunar circa 6.000 km. În transportul internaţional se pot parcurge lunar peste 14.000 km, având în vedere viteza medie de circa 70–80 km/h. În transportul mărfurilor pe căile ferate situaţia este similară: în România marfa se transport cu o medie de 39 km/h, faţă de o medie de 80–100 km/h în Occident. Evident că, în aceste condicondiţii, se consumă şi mai mulţi carburanţi, şi mai multă energie electrică, iar competitivitatea economiei româneşti scade. Cum performanţă şi competitivitate fără investiţii nu prea se poate, soluţia pare să fie în terenul investitorilor străini. Ambasadorul SUA, Mark Gitenstein, a afirmat în cadrul Conferinţei European Energy Development, care s-a desfăşurat în toamna anului trecut la Bucureşti, că liberalizarea pieţei de energie şi privatizarea companiilor de stat sunt singurele căi prin care sectorul energetic românesc poate atrage investiţii străine. Americanii au interese mari în acest domeniu în România, unde giganţii Exxon şi Chevron se pregătesc să extragă hidrocarburi. La rândul său, Philip Lowe, director general al Directoratului General pentru Energie din cadrul Comisiei Europene, a venit la Bucureşti tocmai pentru a susţine că liberalizarea este un proces care va dura câţiva ani, pe care România trebuie să-l înceapă acum, pentru a nu adânci şi mai mult decalajul faţă de restul Europei. Eric Stab, country manager pentru România al Companiei GDF SUEZ, a precizat în cadrul conferinţei Consiliului Investitorilor Străini (CIS) că „autorităţile trebuie să găsească mecanisme de sprijinire a consumatorilor vulnerabili“.
Până în 2016 vor fi construite capacităţi de producţie totalizând 6.000 MW. Pentru sectorul energetic, 2016 înseamnă „mâine dimineaţă, pentru că trebuie începute de acum demersurile de implementare a proiectelor, iar pentru asta semnalele legate de preţ trebuie să fie cele potrivite“, a mai spus oficialul GDF SUEZ. Investitorii străini recomandă guvernului dezvoltarea şi implementarea unei abordări rezonabile, pentru o liberalizare reală, incluzând un plan pe termen mediu, care să protejeze atât interesele investitorilor, cât şi interesele consumatorilor români şi economia naţională.
Ce spune legislaţia europeană
Directivele şi regulamentele elaborate de Comisia Europeană cu scopul de a liberaliza şi integra pieţele energetice din statele membre au ca obiectiv creşterea transparenţei şi a competitivităţii pe aceste pieţe. Principiile care stau la baza acestor reglementări sunt în concordanţă cu legislaţia privind concurenţa şi elimină orice tip de subvenţie încrucişată sau contracte bilateral la preţuri preferenţiale, transferând activitatea de comercializare a energiei electrice şi gazelor natural spre pieţele organizate. Prin implementarea acestor regulamente ar putea fi evitate situaţii cum sunt, în prezent, pe piaţa energiei electrice, piaţa liberalizată în proporţie de 100% începând din 1 iulie 2007. Cu toate acestea, pe piaţa de energie electrică pot fi identificate subvenţii încrucişate, între consumatorii casnici captivi şi consumatorii captivi industriali. Operatorul pieţei de energie electric OPCOM nu administrează pieţe fluide, deoarece pe acestea sunt tranzacţionate numai cantităţi minore. Acorduri bilaterale care înlătură volume ieftine şi substanţiale din piaţă sunt încă în vigoare şi chiar au fost extinse, având ca rezultat lipsa tranzacţiilor forward transparente. Utilizând ca argumente securitatea aprovizionării cu resurse energetice la nivel naţional, autorităţile române au tergiversate implementarea unor măsuri radicale, ce ar fi avut ca scop liberalizarea pieţei. Mai mult, la sfârşitul anului trecut, Parlamentul a aprobat modificarea Legii gazelor şi interzicerea exporturilor de gaze naturale extrase de pe piaţa internă până la finalizarea unor noi rute de aprovizionare din import, cu scopul declarat de a proteja economia naţională de o escaladare a preţurilor plătite pentru gazelle naturale. Legea nu a fost promulgată de preşedintele României şi a fost retrimisă în Parlament, deoarece încălca atât legislaţia europeană în ceea ce priveşte liberalizarea pieţei, cât şi legislaţia internă în materie de concurenţă.
Clienţii câştigă într-o piaţă transparentă
Procesul de liberalizare este unul mult mai complex decât pare la prima vedere. Pentru ca în centrul său să fie clientul, este necesar ca piaţa să fie caracterizată de doi factori principali: transparenţa şi competiţia. Transparenţa este necesară pentru a se putea înţelege mai bine cum sunt făcute preţurile finale ale energiei consumate de clienţi. Concurenţa este utilă pentru a exista certitudinea, bazată pe legile pieţei, că preţurile oferite de furnizori sunt cele mai mici posibile. Transparenţa ne ajută să ştim de unde vine energia şi unde ajunge ea. Odată cu liberalizarea pieţei de energie, companiile energetice, care erau monopol de stat în trecut, suportă un proces de unboundling, adică de separare a activităţilor în companii distincte. Mai exact, fiecare activitate— de producţie, de transport, de depozitare şi cea de furnizare a energiei — trebuia să fie înregistrată contabil separat. Astfel, soluţia optimă este de înfiinţare de noi companii pentru fiecare activitate în parte. Compania de producţie a energiei sau de extracţie a gazului va produce şi apoi va vinde energia pe o piaţă special realizată – Piaţa Centralizată pentru Contracte Bilaterale (PCCB). Pe această piaţă, un producător scoate la vânzare o cantitate de energie, la un anumit preţ stabilit de el, şi oricine este interesat o poate cumpăra. Este interzisă vânzarea direct de energie către un furnizor fără ca această cantitate să fie listată pe PCCB. Transportul energiei de la producător la distribuitor se face prin operatorul de transport. În lanţul care se formează de la producerea energiei până la vânzarea ei, transportul este considerat un element strategic şi, astfel, este monopol de stat. Regulamentul 715/2009/EC stabileşte accesul dediscriminatoriu al producătorilor de gaze naturale şi biogaz la reţeaua de transport. Asta înseamnă, practic, un sistem de
tarifare stabilit după norme clare şi care să fie aplicat nediferenţiat pentru toţi operatorii de pe această piaţă.
O situaţie similară se regăseşte în cazul înmagazinării resurselor energetice. În prezent, depozitarea gazelor naturale în România este asigurată de Romgaz, companie care asigură şi alte tipuri de operaţiuni integrate pe piaţa gazelor naturale. A existat în trecut, în perioada 2000–2003, o tentativă de separare a activităţii de depozitare, fiind înfiinţată Compania Depogaz Ploieşti, desprinsă din Romgaz. Dar formulele aplicate de Autoritatea Naţională de Reglementare în Gaze Naturale (ANRGN – a fuzionat ulterior cu ANRE) pentru calculul tarifului de depozitare au adus compania în pragul colapsului financiar, iar decizia politică a fost de reintegrare în Romgaz. Or, Directiva 2009/73/EC are în vedere tocmai independenţ a operatorilor de înmagazinare a gazelor naturale, pentru a permite accesul nediscriminatoriu, pentru toţi operatorii, la aceste depozite. Legislaţia europeană prevede şi stabilirea unor sisteme de tarifare care să fie aplicate tuturor clienţilor companiei ce va asigura depozitarea.
Distribuitorul preia bătălia pentru consumatorul final
Un alt principiu pe care se bazează existenţa acestei pieţe libere a energiei transform complet vechea configuraţie a sectorului energetic monopolist, în care reglementările sunt decise din perspective politice. Concurenţa dictează activitatea distribuitorilor. Rezultatul acestui principiu este preţul din ce în ce mai mic oferit de furnizori clienţilor lor de pe piaţa liberă. Deocamdată, preţul face diferenţa pe această piaţă între furnizori. Cine are preţul cel mai mic, obţine consumatorii cei mai importanţi şi cei mai mulţi. Un rol al departamentelor de marketing din cadrul companiilor de furnizare va fi acela de a muta lupta din sfera preţului în cea a serviciilor. Aşadar, tot concurenţa din piaţă va sta la baza dezvoltării serviciilor dedicate consumatorilor. În acelaşi timp, compania de furnizare este cea care creează produsele energetice. De exemplu, un furnizor le poate oferi clienţilor săi, în acelaşi pachet, pe lângă gaze naturale cumpărate de la sursele cele mai ieftine, şi energie electrică. Momentan, această practică există în statele unde liberalizarea pieţelor de electricitate şi gaze natural a atins un grad de maturitate înalt şi se cheamă „produs dual-fuel“. În compania de furnizare sunt concentrate activităţile de marketing, vânzări sau customer care au loc pe piaţa de energie. Procesul legislativ propus de Comisia Europeană este complet în teorie. În practică, rămâne o serie de aspecte tehnice care trebuie să fie puse în ordine prin legislaţia naţională şi prin specificitatea sectorului energetic din fiecare ţară în parte. De exemplu, în prezent, nu este clar pe cheltuiala cui se vor schimba contoarele clienţilor care vor să treacă pe piaţa liberă.
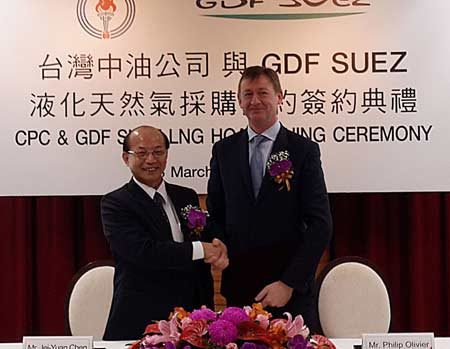
Cu ocazia vizitei sale în China Gérard Mestrallet, preşedinte şi CEO al GDF SUEZ, a semnat două acorduri cu China Investment Corporation (CIC) şi China National Offshore Oil Corporation (CNOOC), acorduri care ilustrează strategia de dezvoltare a GDF SUEZ în China şi în regiunea Asia-Pacific. În luna august 2011, GDF SUEZ şi CIC au anunţat un acord de cooperare între întreprinderi şi mai multe regiuni, care va oferi oportunităţi suplimentare de dezvoltare a Grupului, în special în regiunea amintită. Ca primă etapă a acestei cooperări, GDF SUEZ şi CIC au semnat un acord care să acopere o investiţie de 2,3 miliarde de euro pentru vânzarea unei participaţii minoritare în Divizia Explorare & Producţie a GDF SUEZ. Ca parte în dezvoltarea activităţilor sale în regiune, GDF SUEZ a semnat cu CNOOC un acord de cooperare în sectorul gaz natural lichefiat (GNL). Prin acest acord, GDF SUEZ va oferi CNOOC un serviciu de transfer şi de regazeificare, care urmează să fie utilizat ca un mediu de stocare plutitor şi unitate de regazeificare în China.
Comisia Europeană pregăteşte un sistem comun de calculare a bazei de impozitare pentru companiile care îşi desfăşoară activitatea în Uniunea Europeană (UE). Companiile îşi vor putea consolida toate profi turile şi pierderile înregistrate pe tot teritoriul UE, iar pentru cărbuni se doreşte introducerea unei noi taxe, în timp ce pentru carburanţi şi combustibili destinaţi încălzirii se va introduce un impozit minim. Executivul UE vrea să reformeze taxarea energiei, care generează venituri de 240 de miliarde de euro. În prezent, sistemele de taxare a energiei variază amplu de la un stat la altul şi conduc des la stimularea paradoxală a celor mai mari poluatori. Până în 2020, UE vrea să reducă cu 20% emisiile de dioxid de carbon, considerat principalul responsabil pentru schimbările climatice. Obiectivul UE este însă subminat de un system care impune cele mai mici taxe celor mai importante surse de poluare, precum cărbunele, şi cele mai mari asupra unui combustibil cu emisii reduse de carbon, respective bioetanolul.
GDF SUEZ şi International Power au anunţat că, în urma câştigării unei licitaţii de energie în Brazilia, proiectul hidro Jirau va fi extins de la versiunea originară, de 44 de unităţi, la 50 de unităţi. Această extindere va aduce capacitatea totală a proiectului în construcţie la 3.750 MW, cu cea mai mare parte a producţiei sale contractate pe termen lung, în conformitate cu acordurile de cumpărare de energie (PPA). Pentru cele şase unităţi, a fost alocată o capacitate de 209 MW de energie asigurată şi 100% din această energie a fost vândută în piaţa reglementată, la un preţ de 102 $/MWh pe o perioadă de 30 de ani, începând cu 2014. Producţia totală de energie asigurată pentru întregul proiect se ridică acum la 2184 MW, din care 73% este contractată pe termen lung în cadrul PPA. Soldul va fi vândut pe piaţa liberă, în principal pentru clienţii industriali. Proiectarea centralei electrice Jirau a luat în considerare potenţialul de unităţi suplimentare. Ca urmare, această extindere va benefi cia de infrastructura comună şi economiile de scară, prin care se va adăuga valoare proiectului.
Gérard Mestrallet, preşedinte şi CEO al GDF SUEZ, şi Jean- François Cirelli, vicepreşedinte GDF SUEZ, au inaugurat o nouă instalaţie cu o capacitate de 435 MW, ce funcţionează cu ciclu combinat de gaz la centrala electrică de la Montoir-de-Bretagne (Loire-Atlantique). Această central SPEM, prima unitate de acest gen situată în vestul Franţei, va oferi un supliment de producţie de energie electrică vitală pentru securitatea aprovizionării cu energie în Pays-de-la-Loire şi regiunea Bretania. Pentru o investiţie de aproape 300 milioane de euro, central Montoir-de-Bretagne va genera 2.2 TWh de electricitate pe an, echivalentul consumului anual de energie electrică de la aproape 450.000 gospodării. Construcţia centralei a durat peste doi ani. În Franţa, GDF SUEZ are o capacitate totală de producţie de energie electrică de peste 8.000 MW, din care 2.147 MW sunt produşi din gaze naturale.
În noiembrie 2011, cancelarul german Angela Merkel, împreună cu preşedintele rus, Dmitri Medvedev, primulministru francez, François Fillon, premierul olandez, Mark Rutte, şi comisarul european pentru Energie, Günther Oettinger au inaugurat oficial prima linie a conductei de gaz Nor d Stream între Rusia şi Europa. Nord Stream este o realizare majoră pentru Rusia, Europa şi GDF SUEZ. Conducta creează un traseu nou, mai puţin ocolit, de furnizare a gazelor naturale din Rusia către ţările din Europa de Vest. Diversificarea traseelor de transport garantează securitatea aprovizionării pentru clienţii Grupului GDF SUEZ din Franţa şi din întreaga Europă. La inaugurarea Nord Stream, Gérard Mestrallet, preşedinte şi CEO al GDF SUEZ (care deţine o participaţie de 9% în proiect), a spus: „Nord Stream este o conductă de gaz de o importanţă strategică pentru Europa. Acest proiect industrial contribuie în mod semnificativ la securitatea aprovizionării în nord-vestul Europei, în condiţiile în care GDF SUEZ este unul dintre liderii furnizorilor de energie şi aprovizionează cu gaze naturale şi energie electrică milioane de clienţi din această zonă a Europei“.
