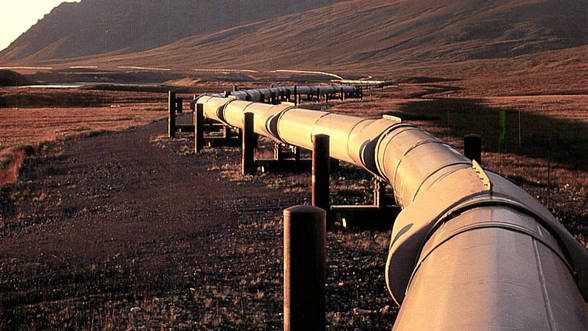
Corneliu Condrea, directorul general adjunct al Diviziei Generale de Politici Energetice din MEF , a declarat că din anul 2011 România poate importa gaze natural direct de la Gazprom (conform agenției NewsIn). Acest lucru ar putea devein realitate în cazul creșterii necesarului de consum intern sau a necesarului de import de gaze naturale al României. Această măsură poate avea ca efect eliminarea intermediarilor, contractele dintre țara noastră și aceștia expirând în 2011. Totodată, un al doilea efect poate fi micșorarea prețului la mia de metri cubi de gaz de import. Totuși, reprezentantul MEF este de părere că „nimeni nu poate prezice cât va fi prețul gazelor natural peste 5 ani”.
Împreună cu colegii săi de la Universitatea din Berna şi Universitatea de Ştiinţe Aplicate din Elveţia, Pfenniger a testat turbine minuscule create pentru a putea fi introduse în arterele umane, asemeni unui generator hidroelectric implantabil. „Inima produce în jur de 1-1,5 watti de putere hidrulică, iar nouă ne trebuie maximum un milliwat. Un peacemaker are nevoie de aproape 10 microwati”, susţine inginerul. La conferinţa de Microtehnologie în Medicină şi Biologie organizată la Lucerne, Elveţia, Pfenniger a prezentat rezultatele unui experiment în care un tub este conceput pentru a imita artera toracică interna, un tub lat de câţiva milimetri. În acest tub au fost introduse trei microturbine, dintre care cea mai eficientă a produs în jur de 800 microwati, care ar putea rula dispositive care necesită mult mai multă putere decât un peacemaker din ziua de azi. Senzorii de tensiuni arteriale, pompele de livrare a medicamentelor sau neurostimulatoarele ar putea beneficia toate de o sursă de alimentare independentă.
Strategia energetică naţională a ţării noastre pentru perioada 2007-2020 pune accentul, în principal, pe sporirea capacităţii nucleare şi creşterea exploatării resurselor hidroenergetice. Printre alte priorităţi pe care şi le propune România la acest capitol, se mai numără: eficientizarea capacităţilor actuale care folosesc tehnologii învechite, prin modernizarea lor, limitarea dependenţelor de importuri de resurse primare. În ceea ce priveşte energia regenerabilă, strategia este să se ajungă la cel puţin un procent de 33% din producţie, adică doar puţin peste procentajul actual al producţiei hidro. De asemenea, în anul 2020 se doreşte ridicarea unei noi centrale nucleare, amplasată în centrul ţării, cu o putere instalată de 2.400 MW. Aceasta va avea două grupuri de câte 1.200 MW fiecare sau patru grupuri de câte 600 MW fiecare. Investiţia este estimată la 2,2 miliarde euro, iar pentru a putea susţine efortul financiar pe care îl implică un asemenea proiect, alături de stat se aşteaptă participarea mai multor investitori privaţi. În concluzie, investiţiile necesare în sectorul energiei electrice din România s-ar putea ridica, până în 2013-2015, la 8-11 miliarde euro. Este vorba despre o investiţie financiară pe care România trebuie să o facă pentru modernizarea centralelor electrice deja existente, ridicarea unora noi şi îmbunătăţirea reţelelor de distribuţie, atât pentru a ajunge la cât mai mulţi consumatori români, cât şi pentru a facilita comerţul cu electricitate între România şi statele vecine şi pentru a garanta integrarea energiei regenerabile.
Cum se împarte piaţa actuală
În perioada regimului comunist, toată producţia, transportul şi distribuţia de energie aparţineau în mod exclusive statului. Prin restructurarea Renel şi privatizările din ultimii ani, piaţa de energie electrică s-a modificat şi, în acest moment, piaţa energetică se prezintă în felul următor:
-Termoelectrica, Hidroelectrica, Nuclearelectrica şi CET-urile (Centrale Electro Termice) independente produc energie electrică. Toate aceste companii sunt deţinute de statul român;
– Transelectrica, deţinută majoritar de stat (90%), asigură transportul naţional de energie electrică;
– Electrica se ocupă cu distribuţia şi furnizarea de energie electrică. Cinci filiale din cele 8 au fost privatizate deja;
– OPCOM, companie din portofoliul Transelectrica, supraveghează bursa energiei electrice.
În urma liberalizării pieţei, în prezent şi-au făcut loc pe piaţa de energie electrică şi alţi jucători, iar printre aceştia putem menţiona unele companii private care au cumpărat capacităţi de producţie (microhidrocentrale). De asemenea, în acest sector economic mai există companii private care se ocupă cu trading-ul de energie electrică.
Cui vinde România energie electric şi la ce preţ?
Vânzările totale de electricitate ale companiilor româneşti către firme din alte ţări au totalizat 139 de milioane de euro anul trecut, contravaloarea a 3,04 milioane MWh. Exporturile româneşti se derulează doar către nouă state din potenţialul pieţei internaţionale. Pe primul loc în topul ţărilor care cumpără energie electrică din România se află Serbia, care a plătit firmelor din România 62 de milioane de euro pentru 1,26 milioane de MWh de curent. Locul second este ocupat de Elveţia care, pentru o cantitate de 1,08 milioane MWh, a plătit 42 de milioane de euro. Poate părea puţin ciudată apariţia Elveţiei în topul ţărilor care cumpără electricitate de la o ţară precum România, dar acest lucru se datorează faptului că există câţiva mari traderi de energie precum Alpiq, care activează în România, dar sunt înregistraţi în Ţara Cantoanelor. Ţara vecină, Ungaria, ocupă locul trei după sumele plătite pentru energia românească, cu 28,9 milioane euro, contravaloarea a aproape0,54 milioane Mwh livraţi.Ceilalţi vecini ai noştri, bulgarii, au cumpărat de la noi electricitateîn valoare de 6,7 milioane de euro, iar Luxemburg afăcut o investiţie de aproape două milioane de euro. Pe dealtă parte, un fapt foarte important pentru economia noastrăconstă în faptul că importurile noastre de electricitatesunt de peste patru ori mai mici decât exporturile, circa 30 de milioane de euro pentru 0,76 milioane Mwh, ceea ce face din România un exportator net de energie electrică. Jumătate din cantitatea de energie importată de ţara noastră provine din Republica Moldova, alte ţări care ne mai vând electricitate fiind Elveţia, Serbia ori Ungaria. În faţa acestor valori, un calcul simplu ne arată că valoarea medie a unui Mwh exportat este de 46 de euro, în timp ce a unuia importat este de 39 de euro. Cea mai ieftină energie a fost livrată furnizorilor din Elveţia, rezultând un preţ mediu de 38 de euro/MWh. Energia electrică produsă în 2010 a totalizat 59 de milioane de MWh, dintre care 54 au fost cu livrare. Producţia a fost în creştere cu 3% faţă de 2009.
Investiţii în reţelele de electricitate
Pentru a face faţă consumului intern, reţelele de distribuţie a energiei electrice necesită investiţii de şapte miliarde de euro. Potrivit unei estimări din piaţă, realizată de specialiştii în domeniu, în următorii 20, maximum 25 de ani, în infrastructura de distribuţie va fi nevoie de investiţii totale de 7-8 miliarde de euro doar pentru a acoperi nevoile minime de funcţionare a sistemului electric. Este vorba despre proiecte precum construcţia reactoarelor 3 şi 4 de la Cernavodă, centrala hidroelectrică cu acumulare prin pompaj Târniţa-Lăpuşteşti, de 1.000 MW, cea de-a doua central nucleară, grupul de 500 MW de la Complexul Energetic Craiova, cablul electric submarin dintre România şi Turcia. „Aceste investiţii sunt foarte mari şi nu se pot realize decât pe termen lung. Şi ele trebuie suportate de toţi operatorii reţelelor de energie electrică din România, de la Transelectrica (transportatorul naţional de electricitate), până la furnizorii şi distribuitorii de energie privaţi, conform declaraţiei secretarului de stat din Ministerul Economiei, Comerţului şi Mediului de Afaceri, Tudor Şerban, care a fost, totodată, director în cadrul Electrica SA. Chiar dacă exemplul României nu este unul tocmai fericit atunci când vine vorba despre investiţiile şi proiectele energetice, o situaţie asemănătoare se regăseşte şi în cazul multor state europene. Practic, rapoartele de specialitate arată că ţările membre UE vor trebui să cheltuiască până la 500 miliarde de euro pentru lucrări de infrastructură de reţea în următoarele trei decenii. Din această sumă, trei sferturi vor fi direcţionate către lucrările de ameliorare a reţelelor de distribuţie. Iar un aspect care nu trebuie deloc neglijat, doar 30% din aceste investiţii vor putea fi acoperite din fonduri publice, restul revenind companiilor private. Începând cu data de 21 martie 2011, Agenţia Naţională pentru Reglementare în Energetică iniţiază elaborarea „Proiectului regulamentului cu privire la extinderea reţelelor electrice de distribuţie“, în redacţie nouă. Proiectul a fost elaborat pentru ajustarea prevederilor şi a noţiunilor din Regulamentul cu privire la extinderea reţelelor electrice de distribuţie, aprobat prin Hotărârea ANRE Nr. 93/19.05.2003 la cerinţele Legii cu privire la energia electrică, nr. 124/23.12.2009, şi pentru asigurarea de condiţii echitabile operatorilor reţelelor de distribuţie şi solicitanţilor, potenţiali consumatori finali, la stabilire raporturilor juridice aferente extinderii reţelelor electrice de distribuţie în legătură cu racordarea de noi instalaţii de utilizare (în cazul apariţiei de noi localităţi, cartiere, microraioane, zone industriale sau în cazul dezvoltării localităţilor, cartierelor, microraioanelor şi a zonelor industrial existente).
Consumul de electricitate
În anul 2009, consumul de energie electrică al României s-a ridicat la 55,19 TWh. În anul 2006, numărul de consumatori casnici reprezenta 93,61% din numărul total de consumatori, iar energia consumată de aceştia ajungea la 35,72% din totalul energiei consumate. La sfârşitul anului 2005, existau 8,6 milioane consumatori de energie electrică, din care 8,04 milioane consumatori casnici, iar aproximativ 30% din energia electrică produsă în România este furnizată consumatorilor casnici. Printre cei mai mari consumatori de energie electrică din România se numără: producătorul de aluminiu Alro Slatina, combinatul siderurgic ArcelorMittal Galaţi şi combinatul de îngrăşăminte Oltchim. O problemă particulară este însă reprezentată de furturile de energie electrică. Potrivit unui raport al Grupului Italian Enel din anul 2010, acestea se ridică, în România, la 5,4% din consum, mult peste media europeană, de 0,25%. Tot în anul 2010, conform unei estimări realizate de Compania Nokia, furturile reprezintă aproximativ 20% din consumul anual al României, iar producătorii adună pierderi de aproape 1,4 miliarde de euro anual.
Bulgaria şi-a dublat exporturile de electricitate în 2010
Bulgaria şi-a dublat exporturile de electricitate în 2010, la 7.500 GWh, faţă de anul trecut şi intenţionează să devină lider al vânzărilor de energie în Europa de Sud-Est, principalul concurent fiind România, conform Novinite. În 2009, Bulgaria a exportat 3.700 GWh, conform datelor Companiei naţionale de electricitate (NEK). Pentru 2011, este prevăzut un nivel al exporturilor de electricitate similar celui din acest an, confrom unei declaraţii a preşedintelui NEK, Krasimir Parvanov. În 2010, cantitatea de electricitate vândută în străinătate de Bulgaria a reprezentat 21,6% din energia produsă în ţară.
Electricitate de la GDF SUEZ Energy România
Începând cu 1 iulie 2007, piaţa de energie electrică din România a fost integral liberalizată, conform prevederilor Directivei 54/2003 a Consiliului European şi Legii Energiei nr. 13/2007. Prin urmare, toţi consumatorii de energie electrică, fie ei casnici sau agenţi economici, îşi pot allege furnizorul de energie electrică, în condiţiile respectării reglementărilor ANRE şi a legislaţiei în vigoare. Preocupată în permanenţă de evoluţia pieţei energetice şi de nevoile clienţilor vizavi de noile preţuri pentru servicii, compania GDF SUEZ Energy România şi-a extins activitatea şi a devenit furnizor de electricitate, odată cu obţinerea licenţei în acest domeniu, în anul 2008. Astfel, pentru clienţii business cu un consum mediu lunar de peste 10 MWh, GDF SUEZ Energy România asigură: scăderea costurilor, garanţia lucrului cu o echipă de specialiş ti dedicaţi, siguranţa de a colabora cu filiala unuia dintre cele mai importante grupuri energetice internaţionale. De asemenea, în urma unei analize de proces realizat alături de potenţialii clienţi, analiştii de business din echipa GDF SUEZ Energy România propun clienţilor formula de electricitate potrivită. Acest fapt înseamnă, în final, un preţ competitiv, calitate şi siguranţă în furnizare, vizibilitate asupra costurilor lunare şi controlul acestora.
Zentiva este o companie farmaceutică internaţională care dezvoltă, produce şi comercializează medicamente generice moderne de marcă. Compania deţine deja unităţi de producţie în Slovacia, Cehia, România şi Turcia, cu activităţi de cercetare şi dezvoltare active în Cehia, Slovacia şi Turcia. Elementul-cheie al strategiei Zentiva este producerea unor soluţii terapeutice sigure şi accesibile pacienţilor din pieţele Europei Centrale şi de Est, Rusia, Turcia şi nu numai. În România, Zentiva şi-a început activitatea în 2000, pentru ca, la sfârşitul anului 2005, grupul farmaceutic să achiziţioneze compania locală Sicomed, în cadrul uneia dintre cele mai mari tranzacţii de pe piaţă. Sub noul brand Zentiva au fost integrate, în primul semestru al anului 2006, pe lângă activităţile anterioare ale Grupului Zentiva de pe piaţa românească şi cele existente ale societăţii Sicomed. Astfel, Zentiva a devenit liderul pieţei de medicamente generice din România. Ascensiunea companiei nu s-a oprit aici, iar în martie 2009, Zentiva se alătură Grupului Sanofi-Aventis, proces care a presupus o îmbinare complementară a portofoliului de produse, a activităţilor şi proceselor, precum şi a resursei umane. În urma acestui proces complex de combinare, a luat naştere cel mai puternic jucător de pe piaţa farmaceutică românească, liderul pieţei, cu un portofoliu de peste 350 de produse, disponibile în volume foarte mari.
Pentru reducerea costurilor operaţionale şi atingerea obiectivelor privind menţinerea unui preţ accesibil şi competitive la medicamente, Zentiva urmăreşte utilizarea indicatorilor de performanţă ai costurilor energetice şi a implementat un sistem integrat pentru monitorizarea tuturor consumurilor la toate activităţile, la toate utilităţile, ca de exemplu: apă, aer comprimat, electricitate, gaz natural. Mai mult, Zentiva a dezvoltat şi un program anual de reducere a costurilor de energie. Conducerea companiei consideră că, pentru a avea preţuri competitive şi în acelaşi timp accesibile, cheltuielile de producţie trebuie să fie unele mici, astfel că managementul costurilor energetic este unul foarte important în menţinerea competitivităţii în producţie. O investiţie importantă a fost realizată în aprilie 2011, când s-a decis ca prin intermediul GDF SUEZ Energy România să fie montată o vană antiseismică în site-ul de producţie Zentiva din Bucureşti. Motivul montării acestei vane este reprezentat de posibilitatea închiderii automate a alimentării cu gaze în caz de cutremur de peste 4,5 grade pe scara Richter. Vana este alcătuită dintr-un corp principal, în interiorul căruia se află o bilă metalică având două poziţii: „Deschis“ – pentru a permite trecerea gazelor şi „Închis“ – atunci când, în urma unor mişcări mecanice, se închide automat alimentarea cu gaze. În momentul în care asupra vanei antiseismice acţionează o mişcare mecanică, bila din interiorul acesteia se deplasează într-un scaun prevăzut cu o garnitură, obturând ferm secţiunea prin care trece fluxul de gaze. Presiunea gazelor va apăsa asupra bilei şi, din acel moment, alimentarea cu gaze este oprită. Reluarea alimentării cu gaze se face manual, după închiderea vanei principale de alimentare cu gaze a instalaţiei de utilizare. Misiunea Zentiva, parte a Grupului Sanofi-Aventis, este de a creşte accesul la tratamente de calitate cât mai multor pacienţi, contribuind astfel laîmbunătăţirea calităţii vieţii acestora.Portofoliul de produse al companieiacoperă o gamă largă de arii terapeutice,însă se concentrează asupra bolilor cardiovasculare,afecţiunilor inflamatorii,durerii, infecţiilor şi bolilor sistemului nervoscentral, precum şi asupra bolilor gastrointestinal şi urologice.Acţiunile Zentiva SA (producătorul din România) sunt tranzacţionate la Bursa deValori Bucureşti la un preţ mediu deaproximativ 15 ori mai mare decât valoarea nominală. Zentiva SA asigură o capitalizarebursieră de 625,44 milioane lei şieste una dintre cele mai tranzacţionatecompanii farmaceutice din cadrul Burseide Valori Bucureşti.
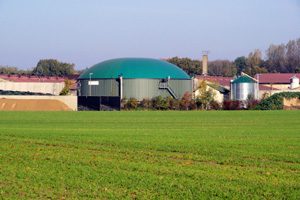
Biocombustibilul avansat marchează o nouă etapă în procesul de reducere a dependenţei de combustibil fosil. Noua generaţie de biocombustibili este mult mai eficientă, folosind materiale neutilizabile ca hrană. Compania CoolPlanetBioFuels, din California, dezvoltă un procesor termomecanic ce utilizează reziduuri de culturi agricole pentru a produce gaz, în vreme ce TMO Renewables foloseşte o bacterie pentru a transforma biomasa pe bază de celuloză în etanol.
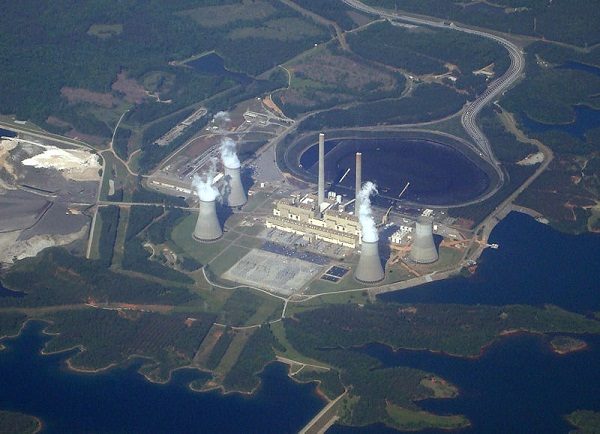
În contextul siguranţei şi sporirii resurselor de energie, Statele Unite ale Americii au pus la cale un proiect de modernizare şi de reabilitare a 19 centrale şi 19 uzine în domeniul hidroenergetic. Această măsură este cu atât mai importantă, cu cât este vorba de uzine care furnizează de la 5,45 MW până la 2.457 MW şi au o vechime între 40 şi 70 de ani. În privinţa uzinelor, 14 dintre ele sunt proprietate de stat, iar 5 dintre ele se află în regim particular.
Grupurile de lucru pentru probleme de energie din cadrul Camerei de Comerţ şi Industrie a Franţei (CCIFER) au în lucru mai multe propuneri care urmăresc armonizarea europeană a legislaţiei din România, echitatea şi eficienţa energetică. Printre propune rile pentru eficienţă energetică se numără: implementarea unui Contract Tip de „gestiune a energiei în clădiri“; iniţierea unui program operaţional românesc dedicat eficienţei energe tice în clădiri, care să faciliteze accesul la finanţările europene destinate unor asemenea investiţii; valorificarea cogenerării prin intermediul unui program naţional de moder nizare a centralelor termice.
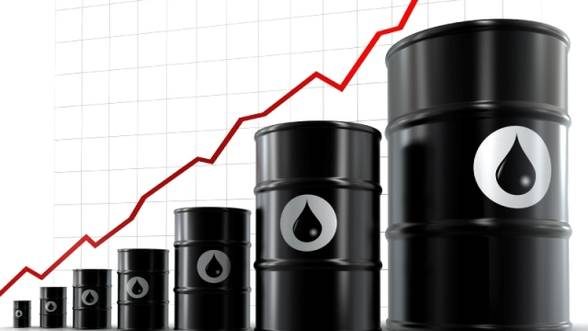
Creşterea constrângerilor în privinţa producţiei de petrol limitează oferta, în vreme ce, dacă analizăm cererea, în special cea venită din economiile emergente, este în creştere, avertizează Fondul Monetar Internaţional într-un studiu vizând piaţa petrolului. În opiniaâ cercetătorilor FMI, preţurile vor rămâne ridicate, iar statele ar trebui să ia în considerare surse alternative de energie. O creştere de 10% a preţului la petrol duce la o scădere cu numai 0,2% a cererii mondiale, ceea ce înseamnă că o creştere permanentă cu 10% a preţului la ţiţei ar reduce cererea cu 0,7% în 20 de ani. Pe de altă parte, o creştere de 1% a veniturilor rezultă într-o creştere cu 0,68% a cererii de ţiţei.
Reorientarea consumatorilor către bunurile de strictă necesitate, schimbarea obiceiurilor de cumpărare, modificarea atitudinii faţă de economisire sunt doar câţiva factori ce determină schimbări de strategie pentru marii producători industriali. Managementul stocurilor, inclusiv al celor legate de resurse energetice, se adaptează la noile realităţi. Managementul energetic pune accent pe eficienţa costurilor şi pe reducerea consumului. Cu alte cuvinte, industria este în plin proces de recalibrare a volumelor şi a costurilor, iar acest proces are efecte majore asupra sectorului energetic. Dar perspectivele nu sunt deloc pesimiste. Acelaşi raport întocmit de OECD arată că economia globală are toate şansele să înregistreze o creştere a consumului de 1,7% în 2011. Creşterea va veni însă din zona ţărilor cu economii emergente precum India, China, Brazilia şi Mexic. După doi ani succesivi de creştere economică, India aşteaptă şi o creştere a nivelului de trai, care să se reflecte prin creşterea consumului de bunuri. Revoluţia industrială din China a adus cu ea o dublare a veniturilor pe cap de locuitor faţă de anul 2005. Brazilia şi Mexic au avut creşteri economice spectaculoase în perioada 2007–2010, când economia mondială era în agonie. Rezultatul acestor evoluţii se reflectă acum atât în activitatea industrială, cât şi în valoarea consumului. India şi China au devenit, începând cu anul 2009, principalele destinaţii ale investiţiilor în producţia de energie. Conform ultimelor statistici ale Agenţiei Internaţionale pentru Energie (IEA), numai în 2009, în cele două ţări au fost demarate 11 proiecte de central nucleare, totalizând o valoare cumulată a investiţiilor de peste 80 de miliarde de dolari, în timp ce investiţiile în alte forme de producţie a energiei au atins valoarea de 147 miliarde de dolari. În prezent, energia nuclear reprezintă numai 2% din producţia Chinei şi 3% din cea a Indiei. Pe de altă parte, cel mai mare producător de energie nuclear sunt Statele Unite, în care funcţionează 103 reactoare. Organizaţia Naţiunilor Unite anunţa în luna ianuarie că producţia mondială de energie nucleară s-ar putea dubla până în 2030, pe fondul cererii foarte mari din partea economiilor emergente şi a temerilor legate de siguranţa rezervelor energetice şi a schimbărilor climatice. La începutul anului 2011, 31 de central nucleare se aflau în construcţie, dintre care 16 în ţările în curs de dezvoltare.
FUKUSHIMA – ÎNCĂ O SCHIMBARE DE DIRECŢIE
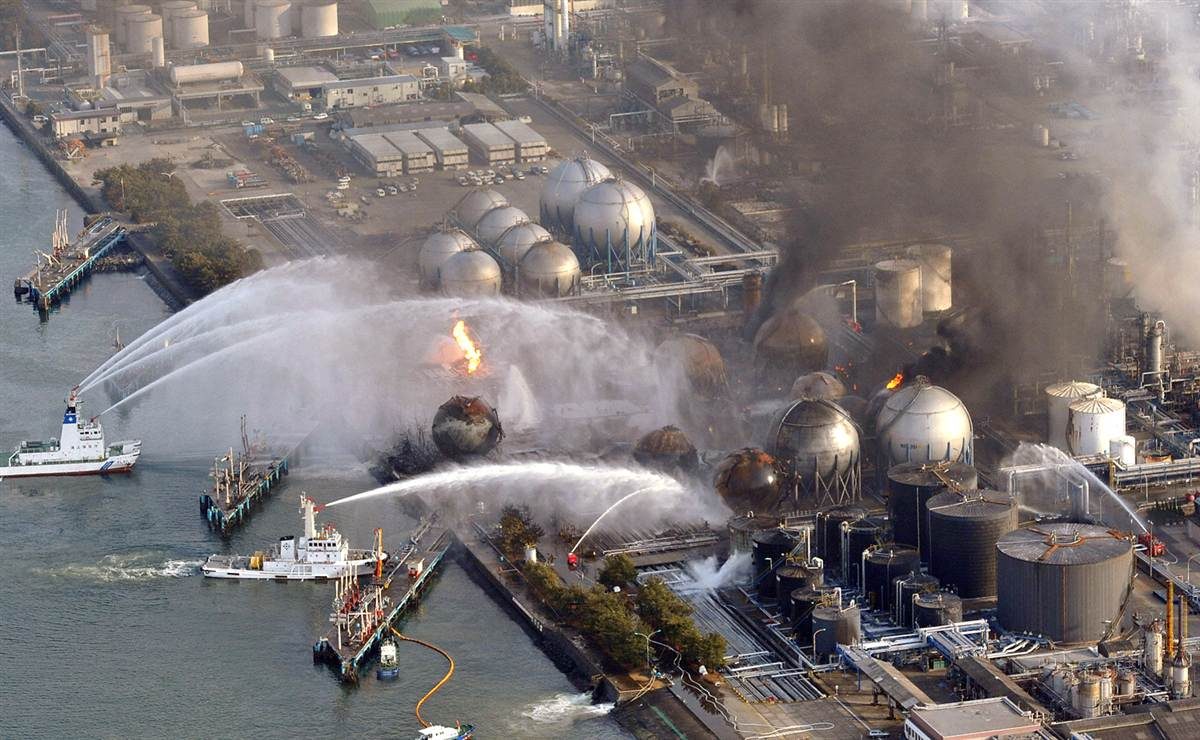
În luna martie 2011, un cutremur de 8,9 grade pe scara Richter a distrus reactoarele 2 şi 3 de la central nucleară de la Fukushima, Japonia. Evenimentul are o importanţă istorică în rândul cauzelor ce au modificat esenţial strategiile energetice ale ţărilor cu economie dezvoltată. Atât Statele Unite, cât şi Uniunea Europeană au analizat oportunitatea continuării dezvoltării unor proiectenucleare pe teritoriul lor, după acest eveniment.Discuţiile la nivel european suntextrem de aprinse. Potrivit ultimului eurobarometrucu privire la energia nucleară,61% din europeni sunt de părere că energianucleară ar trebui diminuată. Pe de o parte,pentru siguranţa cetăţenilor Uniunii, parlamentariide la Bruxelles sunt nevoiţi săadopte măsuri suplimentare de securitatenucleară; pe de altă parte, energia electricobţinută în reactoarele nucleare asigură unrandament mai bun şi costuri de producţiemai mici. Randamentul global al sistemuluienergetic este mic. De exemplu, în 2007,pentru satisfacerea nevoilor de energie utilăale Uniunii Europene, s-au consumat 2.452Mtep, ceea ce corespunde unui randamentde aproximativ 34%. 1.796 Mtep au fostastfel pierdute în transformările energetic(rafinare, producţie de electricitate) şi înutilizările finale (randamentul aparatelorelectrocasnice, vehicule). Această pierdere constituie prima poziţie în consumul de energie şi, deci,deţine ponderea cea mai mare în emisia de CO2. Folosireamai extinsă a energiei nucleare ar contribui la îndeplinireaangajamentelor din Tratatul de la Kyoto (scăderea cu 20% aemisiilor de carbon până în 2020), precum şi la reducereadependenţei faţă de Rusia. Energia nucleară ne permite săevităm emisia a 720 milioane de tone dioxid de carbon pean. Asta înseamnă că, în fiecare an, economisim mai multdecât ne cere Protocolul de la Kyoto, adică 450 milioane detone.Europenii sunt nevoiţi să se apropie de un compromis înproblema nucleară şi pentru că un acord în ceea cepriveşte liberalizarea pieţei energiei fosile pare imposibil.Comisarul pentru Competiţie a propus dezmembrareamonopolurilor naţionale energetice, prin separareaactivităţilor de producţie de cele de distribuţie. Dacăreţelele de distribuţie de electricitate ar trece în posesiaunor companii independente, s-ar investi mai mult în construireaunor conducte şi reţele de electricitate transfrontaliere,dat fiind că exploatarea acestora ar deveni principal sursă de profit.În acest fel, statele europene ar putea scăpa şi de una dintrecele mai ruşinoase probleme, privarea de electricitate, din cauza unor reţele de transmisie proaste (aşa cum s-aîntâmplat când Germania, Italia, Franţa, Spania şi Portugaliaau rămas fără curent în martie 2002).
MIXUL ENERGETIC EUROPEAN TREBUIE MODIFICAT
În prezent, mixul energetic al Europei este dominat de combustibilii fosili. În 2008, petrolul a constituit aproximativ 36% din consumul energetic al UE, gazele naturale – 24%, combustibilii solizi – 18%, puterea nucleară – 15%, iar resursele regenerabile – 7,9%. Previziunile Agenţiei Internaţionale a Energiei arată că petrolul va reprezenta cel mai important combustibil în mixul energetic primar, iar cererea de gaze naturale va creşte cel mai rapid. Factura de petrol a Uniunii Europene (pentru petrol importat şi petrol produs intern) însumează aproximativ 250 miliarde euro pe an, reprezentând 2,3% din produsul intern brut. Aproximativ jumătate din energia consumată în UE se produce pe plan intern, cealaltă jumătate fiind importată. Ţările membre ale UE deţin doar 0,6% din rezervele descoperite de petrol ale lumii şi 2% din cele de gaze naturale, concentrate în cea mai mare parte în Marea Nordului, dificil de valorificat din punct de vedere tehnic. În aceste condiţii, se estimează că dependenţa UE de resurse exogene va creşte la două treimi în 2030, moment în care UE va importa 94% din necesarul de petrol, 84% din consumul de gaze naturale şi 59% din necesarul de combustibili solizi. La această perspectivă deloc liniştitoare s-au adăugat efectele crizei economice din ultimii trei ani. Criza economică a generat o volatilitate ridicată, pe evoluţia preţurilor pentru resursele energetice primare, în special pentru petrol şi gaze naturale. Volatilitatea este accentuată şi de dezechilibrele de pe piaţa monetară, unde dolarul pune presiune inflaţionistă asupra economiilor emergente, în timp ce euro îşi negociază supravieţuirea în criza datoriilor publice din ţările europene. Devine tot mai evidentă necesitatea de modificare a mixului energetic în favoarea surselor regenerabile, astfel încât dependenţa Uniunii Europene de importuri să nu devină atât de mare în următorii 20 de ani. În actualele condiţii, menţinerea unor preţuri reglementate pentru energie avantajează consumatorii persoane fizice şi companiile de dimensiuni reduse. Pentru companiile industrial medii şi mari, care pot negocia un contract pe termen lung cu furnizorii, liberalizarea ar reprezenta un pas înainte în ceea ce priveşte performanţa economică.
LIBERALIZAREA PIEŢEI – MĂRUL DISCORDIEI ÎN INTERIORUL UE
Există însă temeri că liberalizarea ar conduce şi la o escaladare a preţurilor, dar acestea nu sunt confirmate de
evoluţiile post liberalizare din acele ţări membre ale Uniunii Europene care au liberalizat piaţa energiei. În România, reticenţa faţă de liberalizarea preţurilor energiei vine în special din considerente sociale, având în vedere nivelul de trai scăzut şi veniturile mici ale populaţiei. În ultimele luni însă, presiuni pentru liberalizarea preţurilor au venit atât din partea Comisiei Europene, cât şi din partea FMI şi a Băncii Mondiale.
Pentru a evita o escaladare a preţurilor, cu efect direct asupra sectorului industrial care achiziţionează gaze natural de pe piaţa spot, România are nevoie de interconectări în reţelele de transport europene. Potrivit oficialilor Ministerului Economiei, încheierea lucrărilor de interconectare la conductele Arad–Szeged şi Ruse Giurgiu anul acesta ar crea premisele pentru liberalizarea pieţei de gaze natural fără consecinţe negative asupra evoluţiei preţului. Preţurile pe piaţa spot sunt, în anumite cazuri, apropiate de preţurile la gazelle naturale din producţia internă, ceea ce anulează practic orice tentativă de direcţionare a preţurilor la nivelul tarifelor la care România importă gaze naturale din Rusia. Asta nu înseamnă însă că preţul mediu de furnizare a gazelor naturale va rămâne la nivelul actual, dar eliminarea subvenţiilor va conduce la ridicarea preţului mediu la nivelul unor ţări ca Bulgaria şi Turcia şi va fi mult mai apropiat de media europeană pentru cele 27 de state.
SECURITATEA APROVIZIONĂRII RĂMÂNE ÎN DISCUŢIE
Reducerea consumului în ţările membre ale Uniunii Europene nu înseamnă însă că problema aprovizionării cu resurse energetice nu mai este la fel de acută. Experienţele negative din anii precedenţi le-au determinat pe acestea să găsească pe cont propriu, la nivel de stat membru, sau în comun, prin Comisia Europeană, soluţii alternative pentru aprovizionarea cu resurse energetice primare. Proiecte noi şi vechi de conducte pentru transportul gazelor naturale, proiecte pentru noi centrale nucleare, parteneriate încheiate la nivel de guverne cu principalul furnizor de resurse – Rusia – sunt doar o parte din arsenalul de strategii cu care europenii îşi asigură un viitor liniştit în ceea ce priveşte sursele de energie. Scăderea producţiei europene mult peste scăderea înregistrată în consumul de gaze natural a acutizat necesitatea abordării unor parteneriate strategice cu principalii exportatori de gaze naturale, pentru a obţine garanţiile necesare în ceea ce priveşte consecvenţ a livrărilor. Dintre cei mai mari exportatori de gaze naturale din lume, europenii nu au prea multe alegeri de făcut. Norvegia exportă deja în Uniunea Europeană 100 miliarde de metri cubi, Olanda exportă 30 miliarde de metri cubi, Algeria transferă către Europa mai mult de 80% din producţie. În topul celor mai mari importatori de gaze naturale din lume, cinci poziţii sunt ocupate de ţări din Uniunea Europeană, respectiv Germania (importuri în 2009 de 83 miliarde de metri cubi), Italia (69 miliarde de metri cubi), Franţa (45 miliarde metri cubi), Spania (34 mililiarde metri cubi) şi Marea Britanie (29 miliarde metri cubi). Pentru negocieri serioase privind importul de gaze nu a rămas decât furnizorul tradiţional: Rusia. Politicile europene privind energia din resurse regenerabile vor avea, şi ele, un rol foarte important în viitor în stabilirea preţurilor pentru resurse energetice. Directivele europene privind creşterea consumului de energie din surse regenerabile determină, implicit, creşterea preţului energiei. Or, şi aceste riscuri trebuie acoperite în contractele dintre furnizor şi beneficiar.
Pentru a accelera proiectele strategice vitale ale Uniunii Europene, Comisia Europeană a propus o procedură simplificată şi mai rapidă pentru acordarea autorizaţiilor de construcţie, cu stabilirea unui termen maxim pentru obţinerea autorizaţiei finale şi a finanţării din partea Uniunii. Comisia Europeană mai susţine că trebuie să existe un „ghişeu unic“, care să gestioneze cererile pentru toate autorizaţiile necesare realizării unui proiect. Potrivit Comisiei Europene, există cinci priorităţi decisive, iar în următoarele luni vor fi lansate iniţiative şi propuneri legislative concrete. Discuţii pe această temă au fost deja purtate de şefii de stat şi de guvern în cadrul primei reuniuni la nivel înalt a UE pe tema energiei, care a avut loc pe 4 februarie 2011. Pentru România, primul pas pentru integrarea într-o piaţă paneuropeană integrată în domeniul energiei îl reprezintă liberalizarea integrală a preţurilor, urmând ca toate celelalte modificări legislative să se realizeze ulterior acestei etape
ROMÂNIA, MAI APROAPE DE ECHILIBRUL ENERGETIC
Pentru companiile româneşti, crearea pieţei paneuropene de energie reprezintă practic o normalizare a relaţiilor comerciale dintre furnizorii de energie, pe de o parte, şi consumatorii de energie, de cealaltă parte. Interconectarea la reţelele de transport şi distribuţie europene, realizată parţial în acest moment, dublată de liberalizarea preţurilor pentru resurse energetice, dar şi pentru servicii de transport şi distribuţie, va permite fiecărui furnizor în parte să negocieze contractele cu consumatorii, în funcţie de parametrii solicitaţi de aceştia şi de condiţiile de livrare. În acelaşi timp, furnizorii de energie vor putea negocia cu clienţii serviciile integrate de distribuţie în cadrul aceluiaşi pachet, fără a mai fi necesară defalcarea pentru încadrarea livrărilor şi a serviciilor de distribuţie în parametrii impuşi prin normele reglementate. Singurele îngrădiri în negociere vor fi cele impuse de piaţa concurenţială, de specificul consumatorului şi de normele de mediu. De cealaltă parte, consumatorul de energie poate beneficia, prin crearea pieţei paneuropene, de o varietate de oferte privind serviciile integrate şi poate opta nu numai pentru cel mai bun preţ, dar şi pentru cel mai eficient pachet de servicii oferit de companiile energetice. O astfel de organizare a sistemului energetic ar favoriza, în primul rând, consumatorii de energie, prin competiţia directă asigurată pe rutele de aprovizionare alternative, dar şi printr-un grad sporit de securitate a aprovizionării. În plus, Comisia propune noi măsuri privind posibilitatea comparării preţurilor, schimbarea furnizorilor de energie şi sisteme de facturare clare şi transparente. În acest fel, consumatorul va putea compara facturile pentru consumuri similare provenite de la furnizori diferiţi, astfel încât să facă cea mai bună alegere în privinţa furnizorului cu care va încheia contractul final.
AVANTAJELE PIEŢEI PANEUROPENE
Analizată din perspectivă macroeconomică, realizarea pieţei energetice paneuropene aduce avantaje atât din perspective dezvoltării durabile, cât şi prin prisma investiţiilor. Guenther Oettinger, Comisarul european pentru energie, estima valoarea investiţiilor în sectorul energetic european la peste 1.000 de miliarde de euro până în anul 2020, ceea ce, în termeni financiari, se poate traduce ca fiind domeniul economic cu cea mai mare capacitate de absorbţie a investiţiilor în următorii 8-9 ani. Se vor lansa patru proiecte majore în domenii esenţiale, pentru asigurarea competitivităţii Europei, precum noi tehnologii pentru reţele inteligente, stocarea energiei electrice, cercetarea privind cea de-a doua generaţie de biocombustibili şi parteneriatul „proiecte urbane inteligente“, pentru promovarea reducerii consumului de energie în zonele urbane.
STIMULENTE PENTRU REDUCEREA COSTURILOR
Din această perspectivă, Uniunea Europeană creează premisele unor noi oportunităţi pentru industria orizontală şi cea de servicii energetice conexe. Comisia îşi propune să se concentreze asupra celor două sectoare care prezintă cel mai ridicat potenţial de reducere a consumului de energie: transporturi şi construcţii. În vederea finanţării măsurilor de reabilitare a locuinţelor şi de reducere a consumului de energie, Comisia va propune, până la jumătatea anului 2011, unele stimulente investiţionale şi instrumente financiare novatoare. Potrivit Comisiei, în sectorul public trebuie avută în vedere eficienţa energetic atunci când se achiziţionează lucrări, servicii sau produse, iar în sectorul industrial, certificatele de eficienţă energetică ar putea fi un stimulent pentru a determina companiile să investească în tehnologii cu consum energetic redus. Oportunităţile deschise prin obiectivele energetic ale Uniunii Europene încorporate în strategia „Europa 2020 pentru o creştere inteligentă, durabilă şi favorabilă incluziunii“, adoptată de Consiliul European în iunie 2010, oferă atât furnizorilor, cât şi consumatorilor de energie, premisele proiectării unor planuri de afaceri pe termen mediu şi lung, pe baza dezvoltării durabile a sectorului energetic
